Introducción
Si te preguntas qué significa aml, en el mundo corporativo y financiero estas siglas se refieren a Anti-Money Laundering (Prevención de Lavado de Dinero). Es el conjunto de leyes, regulaciones y procedimientos diseñados específicamente para evitar que los delincuentes disfracen fondos obtenidos ilegalmente como ingresos legítimos. Si tienes una empresa, interactúas con capital extranjero o realizas transacciones en Estados Unidos, implementar políticas AML no es una simple sugerencia; es una obligación regulatoria ineludible impuesta por el gobierno federal.
En los Estados Unidos, el marco regulatorio financiero es uno de los más estrictos y monitoreados del mundo. Agencias como FinCEN (Financial Crimes Enforcement Network) rastrean activamente los flujos de capital. Un error en el escrutinio de tus clientes o socios puede derivar en multas millonarias, el congelamiento de tus cuentas bancarias corporativas e incluso cargos penales. En Compliance Officers, somos especialistas en investigaciones corporativas, Background Checks y procesos de Due Diligence. Nuestro objetivo es blindar a tu empresa, asegurando que tus operaciones cumplan con los más altos estándares exigidos por la normativa estadounidense.
¿Qué es el lavado de dinero?
El lavado de dinero es el proceso en el que las personas que cometen delitos esconden el origen ilegal de su dinero, haciéndolo parecer legal.
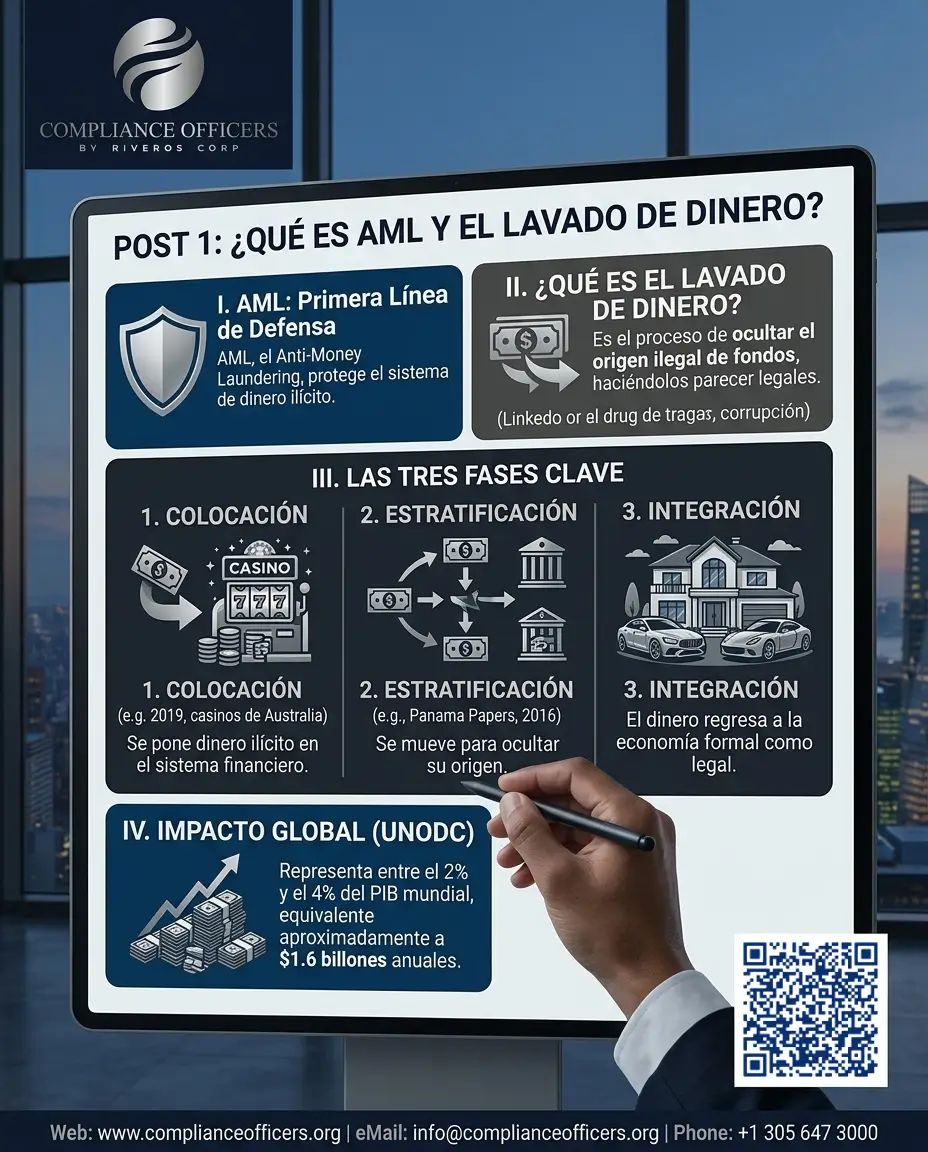
Se asocia comúnmente con crímenes como el tráfico de drogas, el soborno y la trata de personas. Por eso, estas actividades ilegales no solo hacen daño a la sociedad, sino que también ayudan a romper el balance de las estructuras de dinero y gobierno. Como resultado, el tráfico de drogas y la trata de personas son crímenes que, gracias al lavado de dinero, pueden esconder el origen ilegal de sus ingresos y seguir funcionando en secreto.
Según las estimaciones más recientes de la Oficina de las Naciones Unidas contra la Droga y el Delito (UNODC), el lavado de dinero representa entre el 2 % y el 5 % del PIB mundial, es decir, entre 800.000 millones y 2 billones de dólares al año.
El proceso ocurre en tres fases clave:

Entendiendo el Lavado de Dinero: ¿Contra qué lucha el sistema AML?
Para comprender el verdadero papel de las políticas de prevención, primero debemos entender cómo funciona el delito financiero. El lavado de dinero es el proceso por el cual el capital proveniente de actividades ilícitas (fraude corporativo, evasión fiscal severa, narcotráfico o corrupción) se introduce en el sistema financiero legal.
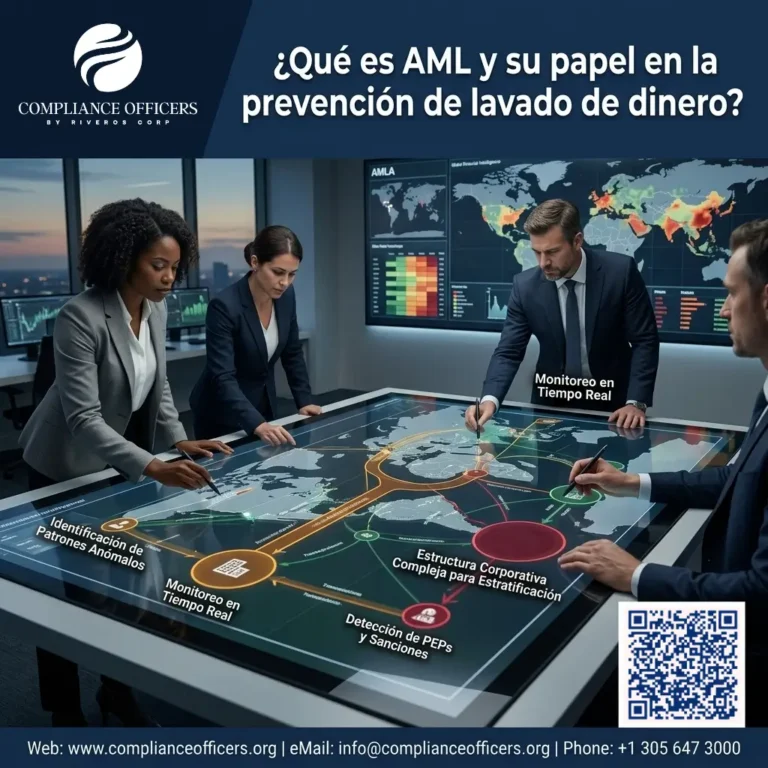
Este delito se ejecuta típicamente en tres fases, y un programa de prevención aml está diseñado para bloquear cada una de ellas:
-
Colocación (Placement): Es el ingreso inicial del dinero sucio al sistema financiero, a menudo mediante depósitos fraccionados para evadir los umbrales de reporte bancario.
-
Estratificación (Layering): Consiste en realizar múltiples transacciones complejas (transferencias internacionales, compra de activos, creación de empresas fantasma) para borrar el rastro del origen de los fondos.
-
Integración (Integration): El dinero regresa a la economía formal disfrazado de ganancias legítimas de negocios comerciales, venta de bienes raíces o inversiones corporativas.
El propósito de la regulación Anti-Money Laundering es obligar a las instituciones financieras y comerciales a actuar como la primera línea de defensa, detectando y reportando comportamientos anómalos antes de que el dinero complete su ciclo de integración.
La importancia de AML en la estabilidad económica
El lavado de dinero no solo representa un peligro para la economía, sino que también debilita las instituciones, financia actividades criminales y reduce la confianza en el sistema de dinero. Además, este problema tiene un impacto negativo en la sociedad, ya que, por un lado, afecta la honestidad de las instituciones públicas y privadas y, por otro, impulsa el crecimiento de actividades ilegales como el tráfico de drogas y el terrorismo.
La prevención de lavado de dinero también es responsabilidad individual. Si te interesa proteger tu patrimonio y cumplir con las obligaciones legales como persona natural, esta guía te ofrece consejos prácticos y claros: Cómo prevenir el lavado de dinero: guía práctica para personas naturales.
Por lo tanto, la falta de control sobre estas prácticas puede crear un ambiente de inseguridad y desconfianza en el sistema de dinero a nivel global.
Los países que no aplican reglas AML firmes pueden enfrentar consecuencias graves, como:
- Pérdida de confianza: Los bancos y empresas pueden dañar su reputación y enfrentar castigos legales.
- Impacto en la economía: Se reducen los ingresos fiscales, lo que afecta el desarrollo económico.
- Mayor inseguridad: Fondos ilegales apoyan el terrorismo y el tráfico de drogas, aumentando la criminalidad.
Caso Real: En México, los grupos criminales lavan miles de millones de dólares al año mediante diferentes métodos, como empresas fachada y el sistema bancario formal.
Elementos clave de un programa AML efectivo

Para evitar el lavado de dinero, las instituciones bancarias y empresas deben contar con programas AML sólidos que incluyan controles y medidas claras.
1. Conozca a su Cliente (KYC – Know Your Customer)
AML y KYC son dos pilares inseparables en la prevención del lavado de dinero. Puedes profundizar en nuestra guía práctica sobre cómo proteger tu empresa con un sistema KYC efectivo.
El KYC es un proceso necesario que permite a las instituciones confirmar la identidad de sus clientes y evaluar su nivel de riesgo.
- Identificación y verificación: Los clientes deben dar información personal y respaldo financiero con documentos oficiales.
- Debida diligencia: Se analiza el perfil del cliente y sus movimientos de dinero para encontrar cualquier problema.
- Monitoreo continuo: Se revisan regularmente los movimientos de dinero para detectar cambios sospechosos.
Caso real: En 2022, Danske Bank aceptó pagar unos 2.000 millones de dólares a las autoridades de EE. UU. por las transacciones sospechosas canalizadas a través de su sucursal en Estonia.
2. Monitoreo de transacciones en tiempo real
El análisis de movimientos de dinero es clave para identificar patrones de comportamiento fuera de lo común que podrían indicar lavado de dinero.
- Se usan sistemas automáticos e inteligencia artificial para encontrar operaciones sospechosas, con tecnología moderna de aprendizaje automático, algo que FinCEN y los reguladores bancarios de EE. UU. alientan desde 2018.
- Se fijan límites de alerta flexibles basados en el riesgo del cliente y sus hábitos.
- Se aplican listas de personas con alto perfil público (PEP) y listas de multas para detener operaciones de alto riesgo.
3. Reporte de actividades sospechosas (SAR – Suspicious Activity Report)
Las instituciones bancarias tienen la responsabilidad de informar a las autoridades sobre actividades fuera de lo común que podrían estar ligadas al lavado de dinero.
Caso real: En el Reino Unido, la National Crime Agency (NCA) recibe cada año cientos de miles de reportes de actividad sospechosa (SAR).
4. Cooperación entre instituciones y reguladores
La lucha contra el lavado de dinero necesita trabajo en equipo entre bancos, gobiernos y entidades internacionales.
- Se firman acuerdos de intercambio de información entre países bajo el marco del FATF.
- Se crean equipos expertos en delitos financieros que trabajan con Interpol y el GAFI.
- Se impulsa la unificación de reglas para evitar vacíos legales.
Caso real: En Canadá, el proyecto PROTECT ha creado alianzas público-privadas entre Bancos, FINTRAC y la Real Policía Montada para compartir información en tiempo real sobre delitos financieros.
5. Capacitación y cultura de cumplimiento AML
Un programa AML solo funciona si hay una cultura fuerte que respete las normas y la gestión de riesgos.
Los aspectos clave incluyen:
Programa de formación completa
- Entrenamiento inicial básico para nuevos empleados.
- Actualizaciones anuales sobre normas y buenas prácticas.
- Capacitación especializada según área y nivel de riesgo.
- Certificaciones en AML/CTF.
- Talleres prácticos con casos reales y lecciones aprendidas.
Líneas de denuncia y protección
- Canales seguros para reportar actividades sospechosas.
- Protección sólida para denunciantes según la AMLA 2020.
- Procedimientos claros de escalamiento.
- Garantías de protección contra represalias.
- Sistema de seguimiento de denuncias.
Liderazgo y responsabilidad
- Apoyo visible de la alta dirección.
- Indicadores de desempeño ligados al cumplimiento.
- Revisiones periódicas de la cultura de cumplimiento.
- Reconocimiento a empleados que detecten y prevengan actividades sospechosas.
- Responsabilidades claras en todos los niveles.
Comunicación clara
- Boletines sobre cambios en normas.
- Compartir buenas prácticas y lecciones aprendidas.
- Canales abiertos entre cumplimiento y equipos operativos.
- Reportes sobre la eficacia del programa.
- Información clara sobre problemas y acciones correctivas.
Evaluación y mejora continua
- Auditorías internas regulares.
- Revisiones externas del programa.
- Comparación con buenas prácticas del sector.
- Actualización de políticas y procedimientos.
- Inclusión de opiniones de reguladores y auditores.
Ejemplo: Algunos grandes bancos entrenan a sus empleados con simulaciones de casos para detectar antes las actividades sospechosas.
La importancia del cumplimiento
El cumplimiento no debe verse como un gasto o una carga, sino como una ventaja que protege la reputación de la empresa y aumenta la confianza de clientes y autoridades.
Un buen cumplimiento reduce el riesgo de multas y muestra un compromiso con la transparencia. Además, aplicar reglas simples ayuda a las empresas a sobresalir en el mercado y garantizar operaciones seguras.
Por otro lado, fortalecer la confianza de las autoridades evita multas y protege los recursos.
El término ‘lavado de dinero’ tiene su equivalente en inglés, y conocerlo es útil cuando revisas legislación o guías internacionales: en este artículo profundizamos en la traducción, significado y uso legal del término «money laundering»: Cómo se dice lavado de dinero en inglés: traducción, significado y uso legal del término money laundering.
En resumen, el cumplimiento no es una carga, sino una decisión clave que ayuda a la empresa a crecer de forma estable y responsable.
AML en el mundo: Diferentes enfoques legales

El lavado de dinero es un problema global que afecta a economías de todos los tamaños. Cada país ha creado su propio sistema de normas AML, pero en los últimos años ha crecido la necesidad de unificar reglas a nivel internacional. Esto ayuda a cerrar vacíos legales y evita que los criminales muevan dinero ilegal entre países con leyes débiles.
A continuación, se muestran algunos de los modelos más efectivos en la lucha contra el lavado de dinero en diferentes partes del mundo:
Estados Unidos: Leyes firmes y multas altas
Estados Unidos es uno de los países con las normas AML más estrictas del mundo. Sus leyes imponen fuertes castigos a bancos y empresas que no cumplan con las prácticas de prevención del lavado de dinero.
Principales normas AML en EE.UU.:
- Bank Secrecy Act (BSA) – 1970: Obliga a los bancos a identificar a sus clientes y notificar transacciones sospechosas.
- USA PATRIOT Act – 2001: Fortaleció el control sobre las instituciones financieras y exigió mayor supervisión en transferencias internacionales.
Anti-Money Laundering Act (AMLA) – 2020: Representa la mayor reforma en dos décadas, incluyendo:
- Más recompensas para denunciantes.
- Modernización de los sistemas AML/CTF.
- Registro nacional de propietarios reales.
Corporate Transparency Act (CTA) – 2021: creó el registro de beneficiarios finales (BOI Report) ante FinCEN. Su alcance se redujo después: primero con la regla interina final del 26 de marzo de 2025 y, de forma definitiva, con la regla final del 11 de agosto de 2026, publicada y en vigor el 14 de agosto, que dejó exentas de forma permanente a las entidades constituidas en Estados Unidos. Hoy solo presentan el BOI Report las empresas constituidas bajo ley extranjera y registradas para operar en un estado, y únicamente sobre beneficiarios que no sean personas estadounidenses.
Caso real: En 2022, el Departamento del Tesoro de EE.UU. impuso una multa de $140 millones al banco USAA Federal Savings Bank por fallas en su programa AML y faltas tanto a la BSA como a las normas de la National Flood Insurance Act.
Estados Unidos también lidera el uso de multas económicas a nivel global a través de la OFAC (Office of Foreign Assets Control). Esta entidad supervisa a personas, empresas y países relacionados con el lavado de dinero y el apoyo al terrorismo.
La OFAC tiene un papel clave en la lucha contra actividades ilegales. Para esto, impone reglas y sanciones a grupos que amenazan la seguridad global. Además, estas multas no solo afectan a los involucrados, sino que también tienen un impacto importante en los bancos y otras instituciones que operan a nivel internacional.
Estas multas deben cumplir con ciertas normas para evitar sanciones y daños a la reputación. Además, la OFAC trabaja en conjunto con otras entidades globales, lo que mejora su alcance.
En resumen, su labor es clave para frenar el lavado de dinero y otras actividades ilegales en el sistema financiero global.
Unión Europea: Hacia un marco AML unificado
La Unión Europea ha enfrentado varios escándalos de lavado de dinero en los últimos años. Por esto, ha reforzado sus normas y ha impulsado la cooperación entre sus Estados miembros.
Principales avances AML en la UE:
- Directivas AMLD5 (2018) y AMLD6 (2018): Reforzaron la transparencia sobre los propietarios finales, incorporaron a los proveedores de criptomonedas y armonizaron los delitos de lavado.
- Creación de la AMLA (Anti-Money Laundering Authority): Propuesta en 2021, con inicio de operaciones en 2025. Será la primera autoridad supranacional en la UE.
- Registro único de propietarios finales: Obliga a empresas y exige registrar a sus verdaderos dueños.
Caso real: El caso Danske Bank (unos 200.000 millones de euros en movimientos sospechosos) llevó a una revisión completa de las normas AML en la UE.
A pesar de estos avances, siguen diferencias entre países en la aplicación de multas y en el control financiero, lo que sigue siendo un reto para la UE.
América Latina: Lucha contra el lavado ligado al crimen organizado
La región enfrenta un alto riesgo de lavado de dinero, principalmente ligado al tráfico de drogas, la corrupción y la minería ilegal. Sin embargo, en los últimos años, varios países han reforzado sus normas para frenar este delito.
México: Normas más estrictas contra el lavado
México es una de las economías más vulnerables al lavado de dinero debido a su ubicación y su relación con los grupos criminales. Para enfrentar este problema, el país ha implementado varias medidas:
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI): Conocida como la “Ley Antilavado”, que limita el uso de efectivo en ciertos negocios (bienes raíces, autos, joyería y juegos de azar).
- Unidad de Inteligencia Financiera (UIF): Ha congelado miles de cuentas bancarias ligadas a operaciones sospechosas.
- Cooperación con EE.UU.: México ha firmado acuerdos con el Departamento del Tesoro de EE.UU. para compartir información financiera y detectar operaciones ilícitas internacionales.
Dato clave: La UIF bloquea cuentas ligadas a operaciones ilícitas a través de su Lista de Personas Bloqueadas.
Brasil: Avances en la supervisión financiera
Brasil ha modernizado sus normas AML para frenar delitos financieros, especialmente el lavado ligado al tráfico de drogas y la corrupción.
- Ley de Lavado de Dinero (1998): Una reforma de 2012 amplió los delitos previos al lavado y los sectores obligados a reportar.
- Implementación del Sistema Nacional de Identificación: Rastrear y localizar activos.
- Consejo de Control de Actividades Financieras (COAF): Vigila movimientos de dinero sospechosos en el país.
Caso real: En los últimos años, grandes bancos brasileños han implementado herramientas para detectar patrones de fraude y movimientos de dinero ilegales.
Colombia: Lucha contra el lavado ligado al narcotráfico
Colombia ha reforzado sus normas AML para frenar el lavado de dinero producido por el tráfico de drogas y la minería ilegal.
- Unidad de Información y Análisis Financiero (UIAF): Supervisa el sistema bancario en busca de movimientos sospechosos.
- Normas sobre propietarios finales: Desde 2022, las empresas deben revelar a sus verdaderos dueños para evitar el uso de sociedades ficticias.
- Control sobre las remesas: Dado el alto flujo de dinero que entra y sale del país, se han aplicado límites en transferencias internacionales.
Dato clave: La UIAF recibe y analiza cada año miles de reportes de operaciones sospechosas.
Argentina: Control del lavado en el sector financiero
Argentina enfrenta grandes desafíos en AML, especialmente debido a la alta economía informal y el uso de criptomonedas para eludir controles bancarios.
- Unidad de Información Financiera (UIF): Supervisa los sectores bancarios y no bancarios para evitar el lavado de dinero.
- Mayor control sobre criptomonedas: En 2024, Argentina incorporó a los proveedores de servicios de activos virtuales como sujetos obligados y creó un registro para ellos.
- Supervisión en el mercado cambiario: Se han endurecido las normas para identificar el uso de “dólar blue” en actividades ilegales.
Ejemplo: Algunas redes usan agencias de turismo como fachada para lavar dinero a través de transferencias internacionales.
A pesar de estos avances, el uso de efectivo, la corrupción y la falta de colaboración entre países siguen siendo grandes retos en la región.
Reino Unido: Un sistema AML en constante cambio
Reino Unido es una de las principales plazas bancarias del mundo, lo que lo convierte en un objetivo clave para el lavado de dinero. Para frenarlo, ha implementado normas AML más rigurosas.
- Reglamentos de Lavado de Dinero de 2017 (MLR): Exigen que bancos, abogados y auditores implementen programas de control.
- Economic Crime Act (2022): Introdujo medidas más duras contra empresas fantasma y bienes comprados con dinero ilícito.
Caso real: En 2022, el gobierno británico congeló bienes de oligarcas rusos sancionados, entre ellos propiedades en Londres.
Asia-Pacífico: Normas avanzadas, pero grandes retos
Los países de Asia-Pacífico han reforzado sus normas AML, pero siguen enfrentando desafíos debido al crecimiento del sector bancario digital y la falta de colaboración entre países.
Singapur:
Líder en el uso de inteligencia artificial para detectar movimientos sospechosos.
- Plataforma COSMIC para compartir información entre bancos.
- Normas para VASPs según estándares FATF.
- Uso obligatorio de IA en el control de movimientos.
China:
Ha aumentado el control sobre “Shadow Banking” y criptomonedas.
- Mayor control sobre empresas de servicios de activos digitales.
- Sistema de control sobre riesgos financieros.
- Reglas para evitar el flujo ilegal de dinero entre países.
Australia:
Los casos de lavado detectados en grandes casinos impulsaron la revisión de su normativa AML.
- Reforma AML 2024: Extiende las obligaciones AML a sectores como el inmobiliario, los abogados y los contadores.
- Más controles sobre identidad digital.
- Mayor supervisión de AUSTRAC.
Caso real: En 2020, Westpac (Australia) aceptó pagar una multa de 1.300 millones de dólares australianos por más de 23 millones de incumplimientos de la ley AML, la mayoría por no reportar transferencias internacionales.
El rol de entidades internacionales en la lucha contra el lavado de dinero
El crimen financiero no tiene fronteras, por lo que organizaciones internacionales juegan un papel clave en la lucha contra el lavado de dinero:
- GAFI (Grupo de Acción Financiera Internacional): Establece normas AML y publica listas de países con fallas en sus sistemas.
- FMI y Banco Mundial: Exigen medidas AML a los países que reciben apoyo financiero.
- Interpol y Europol: Coordinan operaciones contra redes de lavado de dinero.
Dato clave: Solo una pequeña parte del dinero lavado en el mundo llega a ser detectada y recuperada por las autoridades.
Conclusión sobre AML en el mundo
El lavado de dinero sigue siendo una amenaza global. Aunque existen normas más rigurosas, todavía hay vacíos legales, falta de colaboración internacional y nuevas tecnologías que desafían los controles tradicionales.
Los países deben fortalecer sus marcos legales, invertir en tecnología avanzada y fomentar una mayor cooperación entre sectores público y privado para hacer frente a esta amenaza en constante cambio.
Nuevas tendencias en AML

El futuro del AML está en la innovación tecnológica y la adaptación de normas.
Blockchain y activos digitales:
Facilitan la trazabilidad de los movimientos de dinero, pero también presentan riesgos de anonimato.
- Uso de soluciones para rastrear transacciones en tiempo real.
- Análisis de operaciones en redes públicas.
Integración con sistemas tradicionales de control
Inteligencia Artificial y Machine Learning:
Automatizan la detección de patrones sospechosos y mejoran la eficacia de los controles.
- Modelos predictivos de riesgo.
- Reducción de falsos positivos.
DeFi y VASPs:
- Nuevas normas de FinCEN para proveedores de activos digitales.
- Reglas AML para plataformas descentralizadas.
- Estándares FATF para movimientos virtuales de dinero.
Criptomonedas y regulaciones globales:
- Se busca una mayor colaboración internacional para cerrar brechas en las normas AML.
- Mayor control en intercambios de criptomonedas.
- Supervisión más estricta sobre transacciones internacionales.
Ejemplo: Bancos como DBS, en Singapur, usan inteligencia artificial para detectar esquemas de lavado de dinero.
Conclusión: Un enfoque estratégico y global en AML
El AML no es solo una obligación regulatoria, sino un pilar fundamental para la estabilidad y seguridad del sistema financiero global. Sin embargo, el entorno actual exige que las estrategias AML evolucionen para adaptarse a los cambios tecnológicos y enfrentar nuevas amenazas.
Puntos clave a futuro:
- Enfoque basado en riesgos (RBA): El control debe enfocarse en sectores, operaciones y perfiles más vulnerables.
- Mayor inversión en tecnología: Las herramientas de IA, Big Data y blockchain son clave para mejorar la detección y prevención del lavado de dinero.
- Normas globales unificadas: Es necesario que los países adopten reglas comunes y mejoren la cooperación internacional.
- Capacitación constante: Los cambios en el sistema financiero exigen que los profesionales de cumplimiento estén siempre actualizados.
AML y Due Diligence van de la mano como herramientas de prevención. Si necesitas aliarte con firmas en EE.UU., esta guía sobre Due Dili como herramienta clave para asociarte en Estados Unidos te explica cómo validar y proteger tu vínculo estratégico: Due Dili: herramienta clave para asociarse en Estados Unidos.
Los gobiernos, bancos y empresas deben adoptar un enfoque integral y flexible para garantizar que las normas AML no solo se cumplan, sino que sean efectivas y se adapten a un entorno en constante cambio.
Cómo Compliance Officers Protege tus Operaciones Comerciales
No arriesgues el capital, la reputación ni el futuro de tu empresa en Estados Unidos improvisando controles internos. La protección corporativa requiere acceso a bases de datos restringidas, un profundo entendimiento de la matriz de riesgo y la capacidad de realizar investigaciones exhaustivas.
En Compliance Officers, somos especialistas en procesos avanzados de Due Diligence e investigación de antecedentes (Background Checks) a nivel corporativo e individual en EE. UU. Nuestro equipo asume la carga analítica de verificar la legitimidad de tus socios, proveedores o clientes de alto perfil, cruzando datos con listas de sanciones federales, tribunales de distrito y bases de datos del FBI.
Al contratarnos, pasas de tener un negocio vulnerable a contar con un escudo de escrutinio profesional. Refuerza la transparencia de tus operaciones y demuestra a las instituciones bancarias y reguladores que tu empresa opera bajo los más rigurosos estándares de prevención de delitos financieros. Contáctanos hoy para realizar una debida diligencia profunda y asegurar que tus acuerdos comerciales sean completamente seguros.
Preguntas Frecuentes
1. ¿Qué es aml en el ámbito corporativo?
AML significa Anti-Money Laundering (Prevención de Lavado de Dinero). Es el conjunto de leyes y controles operativos que las instituciones financieras y ciertas empresas comerciales deben implementar obligatoriamente para detectar y evitar que dinero ilícito ingrese al sistema financiero formal.
2. ¿Cuál es la diferencia entre KYC y AML?
Aunque a menudo se usan juntos, no son lo mismo. El KYC (Know Your Customer o Conoce a tu Cliente) es solo una de las herramientas dentro de la estrategia general. El KYC se enfoca en verificar la identidad de la persona o empresa, mientras que el programa aml es la estructura completa que monitorea transacciones, evalúa riesgos globales y reporta actividades al gobierno.
3. ¿Qué empresas están obligadas a cumplir con la normativa aml en EE. UU.?
Tradicionalmente aplicaba solo a bancos tradicionales. Hoy en día, la obligación se extiende a cooperativas de crédito, emisores de tarjetas, casinos, corredores de bienes raíces en transacciones en efectivo, plataformas de criptomonedas (exchanges) e instituciones financieras no bancarias (MSBs). Conviene no confundir esta obligación con el registro de beneficiarios finales de la Corporate Transparency Act: desde la regla final del 11 de agosto de 2026, las entidades constituidas en Estados Unidos están exentas de presentar el BOI Report, que ya solo alcanza a las empresas extranjeras registradas para operar en el país. El deber de identificar al cliente que pesa sobre las instituciones obligadas es independiente de ese registro y sigue plenamente vigente.
4. ¿Qué pasa si una empresa incumple las regulaciones de prevención de lavado?
Las consecuencias son severas y de orden federal. Las agencias estadounidenses pueden imponer multas civiles de millones de dólares, confiscar activos relacionados con la transacción, revocar licencias operativas y, en casos de negligencia grave o complicidad, emitir condenas de prisión federal para los directivos.
5. ¿Puede Compliance Officers ayudarme a investigar a un socio comercial en EE. UU.?
Sí. En Compliance Officers realizamos investigaciones profundas (Due Diligence y Background Checks) utilizando bases de datos restringidas y registros de cortes en EE. UU. para verificar si un individuo o empresa tiene historiales de fraude, demandas civiles, vínculos criminales o si aparece en listas de sanciones (como OFAC), protegiéndote antes de firmar cualquier acuerdo.
Aviso Legal:
Este artículo tiene únicamente fines informativos y no constituye asesoría o consejo legal. La información aquí contenida no sustituye la consulta personalizada con un abogado calificado. Para asesoría específica sobre su situación particular, por favor consulte directamente con un profesional legal debidamente autorizado para ejercer en su jurisdicción.