La comparación Corporation S vs C ayuda a entender dos tratamientos tributarios que pueden influir en los impuestos, los accionistas y la financiación de una empresa en Estados Unidos. La decisión no depende únicamente de cuánto esperas ganar. También importa quién será propietario, qué derechos tendrá cada socio y cómo piensas utilizar las utilidades.
Antes de elegir, conviene separar la constitución jurídica de la empresa de su clasificación fiscal. Una elección ante el IRS tiene requisitos propios y no reemplaza los documentos ni las obligaciones estatales. En Riveros Corp puedes consultar el apoyo disponible para organizar la formación y la documentación de tu negocio.
Qué significa Corporation S vs C
Una corporación sujeta al régimen C tributa como entidad separada para efectos federales. En cambio, una entidad elegible puede elegir el régimen S, bajo el cual determinados ingresos, pérdidas, deducciones y créditos pasan a sus accionistas. Ambos regímenes requieren revisar sus condiciones y las obligaciones que correspondan.
La expresión S Corporation describe una elección fiscal, no una autorización automática para pagar menos impuestos. Además, una LLC elegible puede recibir tratamiento S sin dejar de ser LLC bajo la ley estatal. Por eso, el nombre de la entidad y su declaración tributaria no siempre describen la misma cuestión.
Si también estás evaluando una LLC, nuestra comparación de S Corporation y LLC desde el punto de vista tributario explica esa diferencia. La revisión jurídica define cómo se organiza el negocio; la revisión fiscal analiza cómo se tratan sus resultados y sus propietarios.
Cómo funciona una S Corporation
En términos generales, la S Corp atribuye sus resultados fiscales a los accionistas, quienes los incorporan en sus declaraciones según las reglas aplicables. Esa atribución puede producir obligaciones personales aunque la empresa conserve el dinero. Por tanto, utilidad fiscal y efectivo distribuido no son conceptos equivalentes.
El régimen suele evitar la doble imposición federal ordinaria sobre esos ingresos. Sin embargo, no significa que la entidad nunca pague impuestos. Ciertas ganancias incorporadas y determinados ingresos pasivos pueden generar impuesto a nivel de la S Corp, además de otras obligaciones que resulten aplicables.
Para ampliar el concepto, consulta nuestra explicación sobre qué es una S Corporation. La elegibilidad, la elección válida y el mantenimiento de sus requisitos deben revisarse de forma conjunta. Ser una empresa pequeña no concede el tratamiento S por sí solo.
Quién puede ser accionista
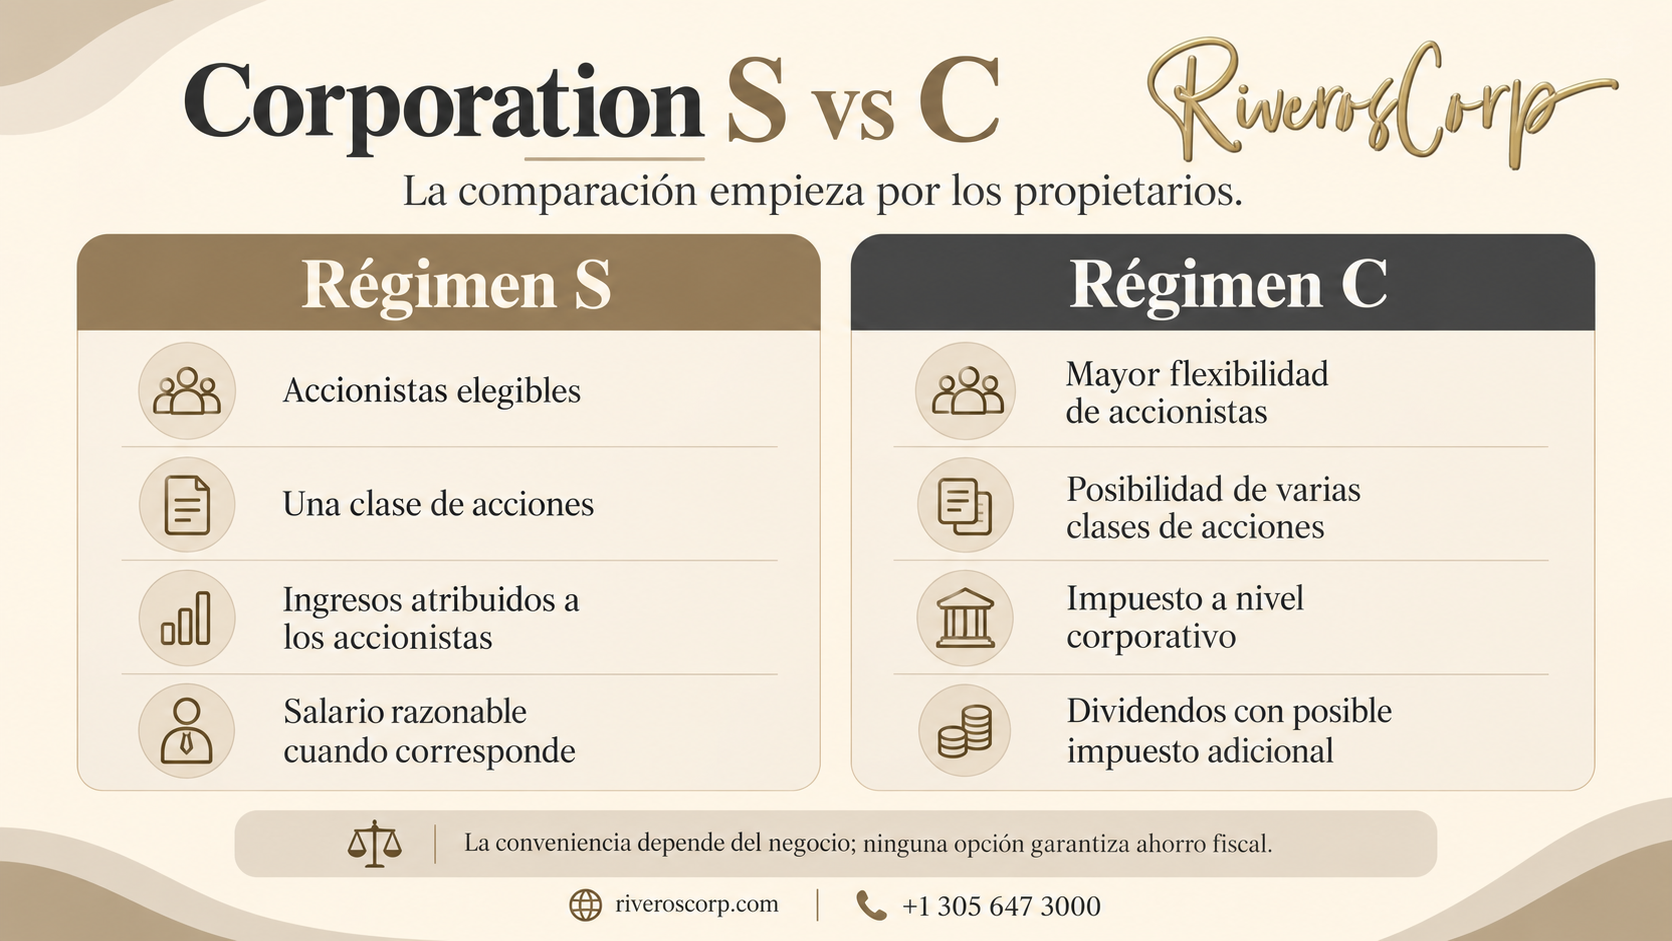
El régimen S exige una entidad doméstica elegible, no más de 100 accionistas y una sola clase de acciones. Entre los propietarios permitidos pueden estar personas, ciertos fideicomisos y sucesiones. En general, no admite como accionistas a partnerships, corporaciones o personas extranjeras no residentes para efectos fiscales.
La residencia fiscal necesita una evaluación propia. No equivale únicamente a tener ciudadanía estadounidense o una green card. Por eso, tampoco es correcto afirmar que toda persona de nacionalidad extranjera queda excluida del régimen S: importa su situación fiscal y el cumplimiento de las demás condiciones.
Asimismo, deben revisarse los derechos económicos de las acciones y los acuerdos entre propietarios. No basta con contar personas o mirar el nombre de cada instrumento. Una transferencia o un cambio en los derechos puede afectar la elegibilidad que la empresa tenía al inicio.
Cómo funciona una C Corporation
La C Corp reconoce sus ingresos y gastos y paga el impuesto corporativo que corresponda. Si después distribuye beneficios como dividendos, los accionistas pueden tributar por esos dividendos. Esa combinación explica la doble imposición que suele mencionarse al comparar ambos regímenes.
Sin embargo, no toda salida de dinero de la empresa tiene el mismo tratamiento. Un salario, un préstamo y un dividendo responden a reglas distintas. La documentación debe reflejar la naturaleza real del pago; cambiar su nombre en la contabilidad no determina por sí solo su efecto fiscal.
Frente al régimen S, la C Corp ofrece mayor flexibilidad en número y tipo de accionistas y en clases de acciones. Puede admitir inversión extranjera sin las restricciones de accionistas propias del régimen S. Aun así, pueden existir reglas sectoriales, de inversión u otras obligaciones aplicables a una operación concreta.
Retener utilidades no resuelve toda la comparación
Una empresa puede conservar recursos para gastos, reservas o expansión. En una C Corp, la ausencia de dividendos puede diferir la tributación asociada a su distribución. Pero ese dato no demuestra que el régimen C produzca siempre una carga total menor.
También deben considerarse futuras distribuciones, una eventual venta y las reglas sobre acumulación de ganancias cuando correspondan. Además, los accionistas pueden necesitar dinero para sus propios gastos. Una proyección útil debe reflejar cómo se utilizará el efectivo, no solo cuánto se espera facturar.
Corporation S vs C: diferencias que conviene comparar
La siguiente tabla resume los puntos de partida. Cada fila plantea una revisión diferente; ninguna basta por sí sola para decidir. Además, las reglas estatales y la situación fiscal de los propietarios pueden cambiar el resultado de una comparación centrada únicamente en impuestos federales.
| Aspecto | Régimen S | Régimen C |
|---|---|---|
| Impuesto federal sobre ingresos | Generalmente atribuye resultados a los accionistas; existen excepciones a nivel de entidad. | La corporación tributa como entidad separada. |
| Accionistas | Requisitos sobre cantidad y propietarios elegibles. | Mayor flexibilidad, sin las restricciones propias del régimen S. |
| Clases de acciones | Una clase conforme a las reglas fiscales aplicables. | Posibilidad de varias clases, según los documentos y la ley. |
| Dinero distribuido | Debe distinguirse de la atribución fiscal y revisarse la base del accionista. | Los dividendos pueden generar impuesto adicional para el accionista. |
| Trabajo del propietario | Requiere revisar compensación razonable cuando corresponde. | Los pagos por servicios también deben recibir su tratamiento adecuado. |
| Inversión futura | Los nuevos propietarios y derechos deben mantener la elegibilidad. | Puede facilitar estructuras de inversión con derechos diferentes. |
Salarios, distribuciones y pérdidas en una S Corp
Cuando un accionista trabaja para la S Corp y recibe pagos por sus servicios, debe revisarse la compensación razonable. El IRS puede reclasificar como salarios pagos que la empresa trató como distribuciones. Por eso, no conviene aplicar un porcentaje fijo de salario y distribución sin analizar el trabajo realizado.
La evaluación considera funciones, experiencia, tiempo dedicado y otros datos relevantes. Además, los costos de nómina, contabilidad y cumplimiento forman parte del análisis. Un supuesto ahorro que ignora esos gastos puede dar una imagen incompleta de lo que cuesta mantener la elección.
Las distribuciones de una S Corp tampoco son siempre libres de impuesto. Su tratamiento puede depender de la base fiscal de las acciones y de otras circunstancias. De igual manera, atribuir una pérdida al accionista no significa que pueda deducirla sin límites en su declaración.
Atribuir resultados no obliga a entregar todo el efectivo
Los resultados de la S Corp se asignan conforme a las reglas fiscales aplicables. Sin embargo, esa asignación no obliga por sí sola a repartir toda la utilidad en efectivo cada año. Los propietarios deben considerar cómo atenderán sus obligaciones tributarias cuando la empresa conserve recursos.
Los derechos de distribución y liquidación también deben ser compatibles con el requisito de una sola clase de acciones. Por tanto, un acuerdo que concede ventajas económicas distintas merece revisión antes de firmarse. La conveniencia comercial de un pacto no elimina sus posibles efectos sobre la elección S.
Planes de inversión y composición de los propietarios
Una empresa que busca inversionistas debe conocer qué tipo de participación pretende ofrecer. Algunos proyectos requieren distintas clases de acciones o propietarios que no serían elegibles para una S Corp. En esas circunstancias, el régimen C puede ajustarse mejor a la estructura de financiación prevista.
No obstante, buscar inversión no obliga automáticamente a todas las empresas a adoptar la misma solución. Conviene revisar quién aportará el capital y qué derechos solicita. También importan las condiciones de una futura venta, los acuerdos existentes y los costos de modificar la organización.
Si participan personas extranjeras no residentes para efectos fiscales, su propiedad directa resulta incompatible con los requisitos ordinarios de la S Corp. Eso no convierte a la C Corp en la única forma jurídica posible para cualquier negocio extranjero. La LLC y otras alternativas pueden requerir una comparación diferente.
¿Se puede cambiar entre S y C?
Una entidad elegible puede elegir el régimen S cumpliendo los requisitos y las formalidades correspondientes. Asimismo, una elección S puede revocarse o terminar si dejan de cumplirse determinadas condiciones. Cada situación tiene reglas sobre consentimiento, fecha efectiva y consecuencias tributarias.
Por tanto, pasar de un régimen a otro no siempre se resuelve con «el mismo formulario en sentido contrario». Antes de cambiar, revisa las ganancias acumuladas, los activos y las obligaciones de los propietarios. Una decisión puede producir efectos que continúen después del año en que se realiza.
Cuando termina una elección S, volver a elegir ese régimen antes del quinto año tributario posterior al primer año de terminación generalmente requiere consentimiento del IRS. El cómputo y las posibles excepciones deben revisarse para el caso concreto. Por eso, conviene evaluar el cambio con una proyección de varios años.
Cambios que pueden afectar una elección vigente
Admitir un propietario no elegible o modificar derechos de forma incompatible puede terminar la condición S. Sin embargo, no es correcto describir todos esos casos como una revocación discrecional del IRS con la misma consecuencia retroactiva. La fecha y el tratamiento dependen de lo ocurrido y de las reglas aplicables.
Si detectas una posible pérdida de elegibilidad, busca una revisión tributaria antes de hacer nuevas transferencias. Pueden existir mecanismos de alivio para ciertas situaciones, pero no deben presumirse. Mantener registros claros ayuda a reconstruir los hechos y a evaluar las opciones disponibles.
Estado de constitución y obligaciones continuas
Constituir la entidad en un estado no determina por sí solo todos los lugares donde tendrá obligaciones. La actividad real, los empleados y otras conexiones pueden exigir registros o declaraciones adicionales. Por eso, la comparación Corporation S vs C debe incluir dónde opera el negocio y dónde residen sus propietarios.
Florida tiene sus propias reglas de impuesto corporativo, incluidas situaciones en las que una S Corp debe declarar o pagar a nivel estatal. En consecuencia, no conviene asumir que elegir S elimina toda obligación estatal. También deben revisarse nómina, licencias y otras obligaciones según la actividad.
La constitución y el mantenimiento requieren documentación coherente con la entidad elegida. Si todavía estás organizando esa base, consulta nuestra guía para crear una empresa en Estados Unidos. La elección fiscal no sustituye la separación de cuentas, los registros ni las autorizaciones internas que correspondan.
Qué información reunir para comparar ambas opciones
Antes de decidir, prepara una descripción de los propietarios actuales y previstos, sus participaciones y su situación fiscal. Además, estima ingresos, gastos, pagos por trabajo y necesidades de efectivo. Esa información permite evaluar la empresa real, en lugar de copiar la elección de otro negocio.
Incluye tus planes de inversión, las utilidades que deseas reinvertir y cualquier posible venta o incorporación de socios. Asimismo, considera el costo anual de administrar cada opción. Una recomendación razonada necesita integrar esos datos y comprobar que la alternativa sea legalmente elegible.
Preguntas frecuentes sobre Corporation S vs C
¿Una persona extranjera puede tener una C Corporation?
En general, sí. La C Corp no tiene las restricciones de accionistas del régimen S, aunque pueden aplicar reglas sectoriales, de inversión y obligaciones fiscales según el caso.
¿La S Corporation nunca paga impuestos como entidad?
No. Generalmente atribuye resultados a los accionistas, pero puede tener impuestos sobre ciertas ganancias e ingresos pasivos. También deben revisarse obligaciones de empleo, estatales y otras aplicables.
¿La doble imposición de una C Corp ocurre siempre de inmediato?
No necesariamente. La corporación tributa por sus resultados y los dividendos pueden generar otra imposición al distribuirse. Retener utilidades exige revisar sus consecuencias y las reglas aplicables.
¿Qué opción conviene para atraer inversionistas?
Depende de quién invertirá y qué derechos necesita. La C Corp ofrece mayor flexibilidad accionaria; una S Corp debe mantener los requisitos de propietarios y clase de acciones.
¿Puedo volver al régimen S después de abandonarlo?
Puede ser posible, pero existen restricciones temporales y requisitos. Una nueva elección antes del período permitido generalmente necesita consentimiento del IRS; conviene revisar la fecha y las circunstancias.
¿Riveros Corp puede ayudar con la formación de la empresa?
Puedes consultar el apoyo disponible para constitución y documentación empresarial. La elección tributaria y las cuestiones jurídicas deben evaluarse con los profesionales correspondientes según tu situación y objetivos.
Consulta tu proyecto empresarial con Riveros Corp
Contacta con Riveros Corp para revisar el apoyo disponible en la formación y documentación de tu empresa. Comparte quiénes serán los propietarios, dónde operará el negocio y si prevés incorporar inversionistas.
Puedes escribir por WhatsApp al +1 305 647 3000. La comparación debe adaptarse a tus datos y a los requisitos aplicables; ninguna elección garantiza ahorro fiscal ni reemplaza una revisión profesional de sus consecuencias.
Este artículo ofrece información general y no constituye asesoría legal ni tributaria personalizada. Consulta a profesionales autorizados antes de elegir o cambiar el tratamiento fiscal, admitir propietarios o modificar derechos económicos de la empresa.