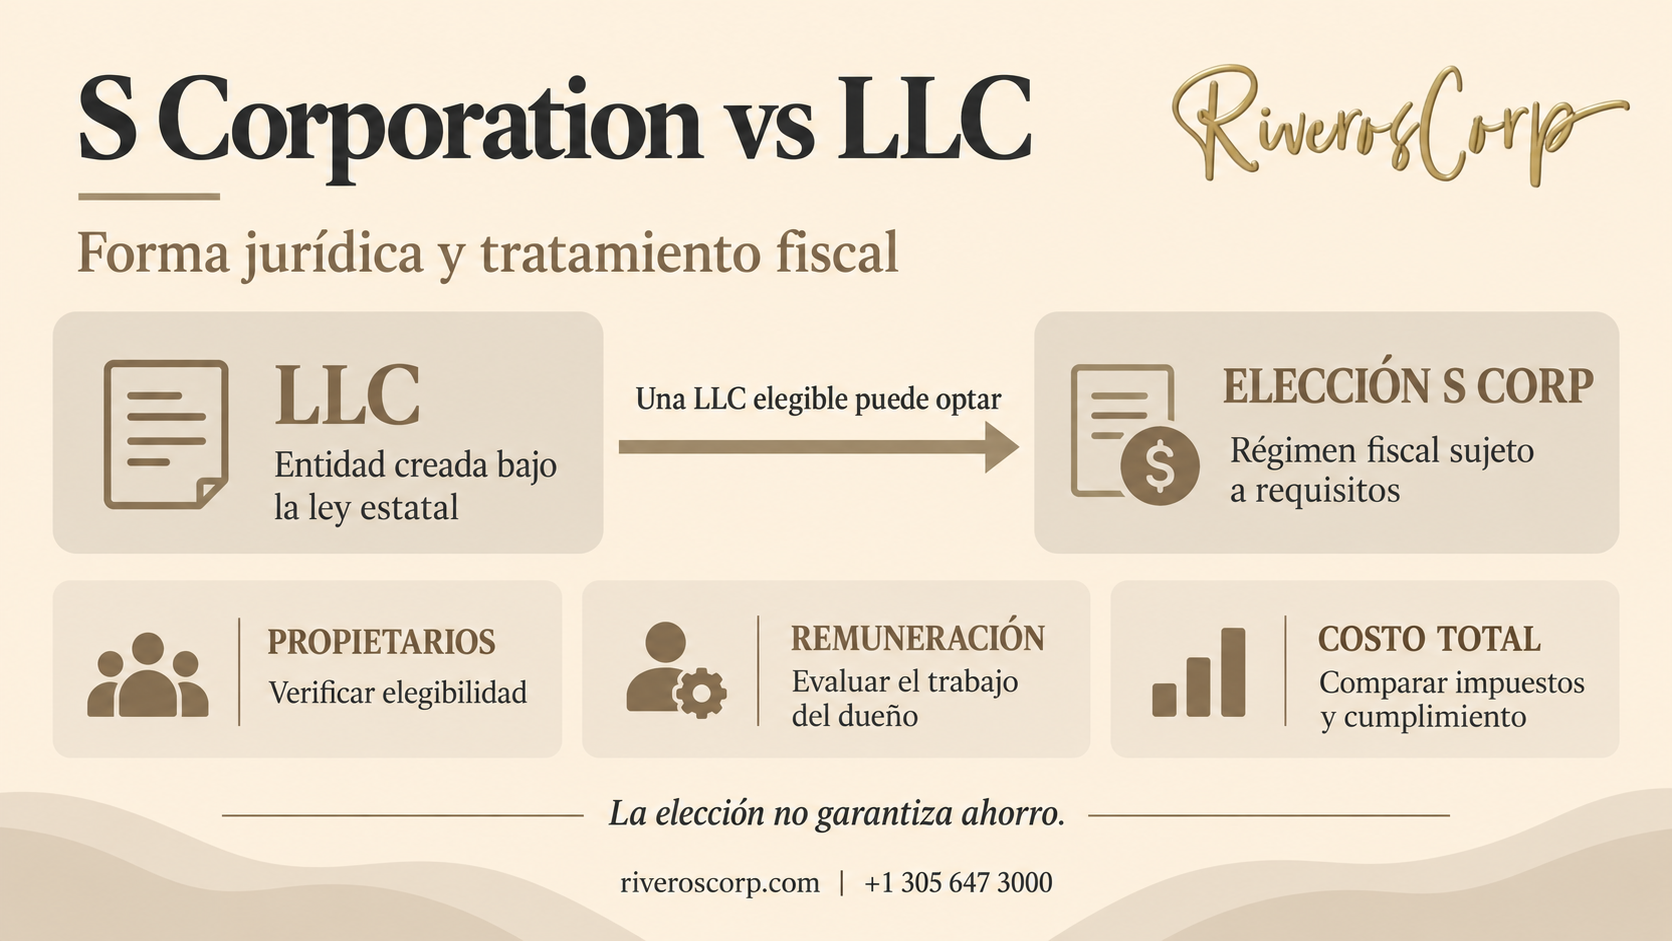
La comparación S Corporation vs LLC suele plantearse como una elección entre dos empresas distintas. Sin embargo, la LLC es una forma jurídica estatal, mientras que el régimen S corresponde al tratamiento tributario federal. Una LLC elegible puede solicitar ese régimen sin dejar de ser una LLC ante la ley del estado.
La decisión depende de los propietarios, la actividad y los números del negocio. No basta con saber cuánto factura ni con aplicar una regla de ahorro encontrada en internet. Riveros Corp puede acompañarte en la organización y formación empresarial, mientras que un asesor tributario debe evaluar las consecuencias fiscales de tu caso.
S Corporation vs LLC: forma jurídica y clasificación fiscal
Una LLC nace conforme a la legislación del estado donde se constituye. Sus documentos establecen una entidad y una estructura de administración. El IRS, por su parte, determina cómo tratarla para los distintos impuestos federales según las reglas y elecciones aplicables.
Por eso, las letras LLC no indican una única forma de pagar impuestos. El número de miembros influye en la clasificación predeterminada, y determinadas elecciones pueden cambiarla. También existen diferencias entre el tratamiento del impuesto sobre la renta y el de otros tributos.
La elección S no reemplaza automáticamente el acuerdo operativo ni convierte toda LLC en una corporación organizada bajo la ley estatal. Las obligaciones jurídicas de la entidad siguen dependiendo de su forma, sus documentos y la jurisdicción.
Si necesitas aclarar primero la estructura, nuestra guía sobre qué es una LLC explica sus características generales. Esa distinción ayuda a separar las decisiones de constitución de las decisiones tributarias posteriores.
Cómo tributa una LLC por defecto
Para el impuesto federal sobre la renta, una LLC estadounidense con un solo miembro normalmente no se considera separada de su propietario, salvo una elección diferente. El término utilizado es disregarded entity, que describe ese tratamiento fiscal.
El propietario no tiene que ser necesariamente una persona física. Por tanto, sería incorrecto afirmar que todas las LLC de un miembro declaran sus resultados en una declaración personal. El tratamiento depende también de quién sea el dueño.
Una LLC doméstica con dos o más miembros normalmente tributa como partnership, salvo que elija otro tratamiento permitido. En ese régimen, la entidad presenta información y atribuye partidas a sus miembros conforme a las normas aplicables.
Además, una entidad ignorada para renta puede seguir siendo una entidad separada para impuestos de empleo y ciertos impuestos especiales. La expresión no significa que la compañía carezca de obligaciones, que no necesite registros o que todos sus ingresos estén exentos.
Qué cambia al elegir el régimen S
Una entidad elegible puede elegir el régimen S mediante el procedimiento correspondiente ante el IRS. La elección permite, en términos generales, trasladar partidas de ingresos, pérdidas, deducciones y créditos a los accionistas para fines federales.
No obstante, existen supuestos en los que una S Corporation debe pagar impuestos a nivel de entidad, como determinados ingresos pasivos o ganancias incorporadas. Por eso, la afirmación de que una S Corp nunca paga impuesto federal es demasiado amplia.
La comparación S Corporation vs LLC debe precisar qué clasificación tiene actualmente la LLC. Comparar una LLC con tributación predeterminada y una LLC que ya eligió el régimen S conduce a resultados distintos.
También importa la fecha de efectos de la elección. Presentar documentos de constitución y obtener un EIN no equivalen a tener una elección S válida. El asesor debe comprobar elegibilidad, consentimientos, fechas y comunicaciones del IRS antes de tratar la empresa bajo ese régimen.
Elegibilidad: la residencia fiscal importa
El régimen S limita quién puede ser accionista. Entre los requisitos generales figuran un máximo de cien accionistas y una sola clase de acciones, con las reglas específicas que correspondan. Además, ciertas entidades y actividades no reúnen los requisitos.
Los accionistas permitidos pueden incluir personas físicas, determinadas sucesiones y ciertos fideicomisos. No se admiten, como regla general, sociedades, corporaciones ni personas extranjeras no residentes para fines fiscales.
Sin embargo, nacionalidad extranjera y condición fiscal de no residente no son lo mismo. La frase “solo ciudadanos o residentes permanentes” puede excluir incorrectamente a una persona que reúne otra condición de residencia fiscal. El análisis requiere aplicar las reglas tributarias correspondientes.
Por ello, una empresa con inversionistas internacionales debe revisar la composición real de su propiedad antes de elegir. También conviene anticipar cambios futuros, porque admitir a un propietario no elegible puede afectar el régimen que la empresa pretende conservar.
S Corporation vs LLC y el trabajo del propietario
Una parte importante de la comparación se relaciona con los impuestos de empleo. En determinados negocios con tributación predeterminada, los ingresos del propietario pueden estar sujetos al impuesto por trabajo por cuenta propia. Sin embargo, su alcance depende de la actividad, del ingreso y de la situación del miembro.
No resulta correcto aplicar automáticamente ese impuesto a toda ganancia de cualquier LLC. Tampoco conviene comparar una tasa de empleo con una tasa de renta corporativa como si fueran el mismo tributo.
En una S Corporation, el accionista que presta servicios puede tener la condición de empleado. La empresa debe considerar una remuneración razonable por esos servicios antes de efectuar distribuciones que pretendan tratarse como pagos distintos del salario.
Las distribuciones no salariales pueden tener un tratamiento diferente para impuestos de empleo. No obstante, eso no significa que toda cantidad retirada quede libre de impuestos. La renta atribuida, la base fiscal y otras reglas siguen siendo relevantes.
Qué significa una remuneración razonable
El salario razonable depende del trabajo que realiza el accionista. Entre los factores relevantes están sus funciones, el tiempo dedicado, la experiencia y las remuneraciones comparables. También importa cómo genera ingresos la empresa.
Por ejemplo, el trabajo personal del dueño, el de otros empleados y los activos del negocio pueden contribuir de manera distinta a los resultados. Una cifra elegida solamente para reducir impuestos no explica esa diferencia.
El IRS puede reclasificar pagos como salarios cuando corresponda. En consecuencia, asignar una remuneración simbólica y retirar el resto como distribución no garantiza un tratamiento favorable.
La revisión debe apoyarse en información real del negocio y mantenerse coherente con sus registros. Si cambian las funciones o la dedicación del propietario, también puede ser necesario reconsiderar el análisis. Un porcentaje fijo copiado de otra empresa no sustituye esa evaluación.
Comparación tributaria de los dos tratamientos
Esta tabla resume diferencias generales entre una LLC con tributación federal predeterminada y una entidad que reúne los requisitos del régimen S. No determina cuál conviene en un caso concreto.
| Aspecto | LLC con tratamiento predeterminado | Régimen S Corporation |
|---|---|---|
| Clasificación para renta | Generalmente entidad ignorada o partnership, según miembros y circunstancias. | Elección fiscal para entidades que cumplen los requisitos. |
| Propietarios | Mayor flexibilidad general, con límites legales y sectoriales aplicables. | Restricciones sobre accionistas, cantidad y clases de acciones. |
| Trabajo del dueño | Puede generar obligaciones de trabajo por cuenta propia según el caso. | Requiere evaluar salario razonable del accionista que presta servicios. |
| Declaraciones | Dependen de la clasificación y del propietario. | Normalmente Formulario 1120-S y la información correspondiente a accionistas. |
| Ahorro | Depende de resultados, actividad y situación fiscal. | No está garantizado; hay que incluir nómina y cumplimiento. |
Además, las normas estatales pueden producir diferencias que la tabla no refleja. La comparación útil considera tanto la empresa como a sus propietarios, en lugar de mirar una sola obligación aislada.
Ganancias, distribuciones y dinero disponible
Recibir dinero y reconocer ingresos tributarios no son necesariamente el mismo hecho. En los regímenes de traspaso, un propietario puede tener ingresos atribuibles aunque la empresa conserve efectivo para operar.
Por tanto, dejar las utilidades en la cuenta empresarial no garantiza que el dueño posponga todos sus impuestos. La planificación debe considerar tanto la necesidad de reinversión como los pagos fiscales personales que puedan surgir.
Las distribuciones también requieren revisar la base fiscal y otros límites. Una cantidad que excede determinados valores puede tener consecuencias distintas de las esperadas. Del mismo modo, declarar una pérdida no asegura que el propietario pueda deducirla íntegramente ese año.
Estas diferencias explican por qué el saldo bancario no basta para evaluar S Corporation vs LLC. El contador necesita información sobre ingresos, gastos, aportes y movimientos entre la empresa y los dueños, además de los documentos que respaldan cada operación.
Costos de cumplimiento y obligaciones estatales
Una elección que parece favorable antes de considerar gastos administrativos puede resultar menos conveniente después. La nómina, las declaraciones, la contabilidad y la atención de avisos requieren tiempo y recursos.
Además, el tratamiento federal no determina por sí solo todos los impuestos del estado. La empresa puede tener obligaciones por su constitución, su actividad o su presencia en otras jurisdicciones. Un asesor debe revisar dónde opera realmente.
También conviene distinguir los gastos de cumplimiento que ya existen de los que surgirían con el cambio. Si la empresa tiene empleados, parte de la administración de nómina quizá ya forme parte de su operación. Eso no elimina la necesidad de analizar al propietario que trabaja.
No hay una cantidad universal de utilidades que convierta el régimen S en la mejor opción. El resultado depende, entre otros factores, de la remuneración, las reglas estatales y la situación del contribuyente.
Cómo evaluar S Corporation vs LLC con tus cifras
La comparación debe partir de una proyección razonable del negocio. Ventas, gastos operativos y trabajo del propietario son elementos distintos. Un aumento de facturación no implica necesariamente un aumento equivalente de utilidades.
Por ejemplo, contratar personal o financiar equipos puede cambiar el dinero disponible y la forma de generar ingresos. La evaluación también debe contemplar los planes de incorporar socios, obtener financiación o modificar la actividad.
En lugar de prometer un ahorro, el asesor puede comparar escenarios y explicar sus supuestos. Conviene saber qué ocurre si las utilidades resultan menores de lo previsto o si cambia la situación fiscal de un propietario.
Nuestra comparación general de S Corp y LLC aborda otras diferencias empresariales. Para decidir sobre impuestos, utiliza cifras documentadas y una revisión individual, no solamente el nombre de la estructura.
Documentación empresarial y coordinación profesional
Los registros de la empresa deben reflejar sus propietarios y acuerdos vigentes. Un cambio tributario no corrige por sí solo un acuerdo operativo desactualizado o una participación mal identificada.
Asimismo, conviene conservar las comunicaciones relativas a elecciones fiscales y las declaraciones que correspondan. La coherencia entre documentación, contabilidad y tratamiento utilizado facilita el seguimiento de las obligaciones.
Riveros Corp puede ayudarte a organizar la formación y la documentación empresarial dentro del servicio contratado. Las decisiones fiscales requieren coordinación con un profesional tributario, y la interpretación de derechos o cláusulas puede requerir un abogado habilitado.
Si aún estás definiendo el proyecto, consulta también nuestra explicación sobre constitución de una LLC. Separar esas tareas permite precisar qué necesitas y qué profesional debe resolver cada cuestión.
Preguntas frecuentes sobre S Corporation vs LLC
¿Una LLC puede tributar como S Corporation?
Sí, cuando reúne los requisitos y realiza una elección válida. La clasificación tributaria puede cambiar sin que la entidad deje de ser una LLC bajo la ley estatal.
¿La elección S garantiza pagar menos impuestos?
No. Deben compararse remuneración razonable, impuestos, costos de cumplimiento y situación de los propietarios. El resultado puede variar aunque dos empresas tengan ventas similares.
¿Todo extranjero está excluido del régimen S?
No por su nacionalidad. La restricción alcanza a personas extranjeras no residentes para fines fiscales. Determinar residencia fiscal y elegibilidad requiere revisar las circunstancias del accionista.
¿Las distribuciones de una S Corp están libres de impuestos?
No necesariamente. Su tratamiento depende de distintas reglas, incluida la base fiscal. Además, el accionista puede reconocer ingresos atribuidos aunque no reciba una distribución equivalente.
¿Existe una ganancia mínima que haga conveniente el cambio?
No hay un umbral universal. La evaluación debe incluir actividad, salario del propietario, costos administrativos y obligaciones estatales, con proyecciones razonables del negocio.
Consulta tu proyecto empresarial con Riveros Corp
Para organizar tu constitución o revisar las necesidades documentales del negocio, contacta con Riveros Corp. Explica quiénes serán los propietarios, dónde operará la empresa y qué actividad realizará. Esa información ayuda a precisar el apoyo que necesitas.
Escríbenos por WhatsApp al +1 305 647 3000. Si tu consulta es tributaria, coordina la evaluación con el asesor correspondiente antes de realizar una elección. Así podrás comparar S Corporation vs LLC con información de tu propia empresa.
Este artículo ofrece información general y no constituye asesoría jurídica o tributaria. Los requisitos y resultados dependen de la clasificación, la jurisdicción y las circunstancias de cada contribuyente. No se garantiza ahorro fiscal.