La comparación S Corporation vs Partnership plantea una duda concreta: cómo organizar un negocio con socios sin elegir un régimen fiscal incompatible con sus propietarios. La respuesta depende de quiénes participan, cómo trabajarán y qué responsabilidades asumirán. También importa la forma jurídica que tendrá la empresa en el estado donde opere.
Una partnership y una S Corporation pueden trasladar resultados fiscales a sus propietarios. Sin embargo, sus requisitos y su funcionamiento son distintos. Además, la elección S no sustituye la constitución de la entidad ni crea por sí sola protección patrimonial. Conviene separar esas decisiones antes de registrar el negocio o modificar una empresa existente.
En Riveros Corp revisamos contigo la composición del negocio y sus necesidades de formalización. Así puedes identificar qué aspectos requieren atención antes de avanzar. Esta comparación explica las diferencias que debes considerar, los errores que pueden afectar la estructura y las preguntas que conviene resolver para tu caso.
S Corporation vs Partnership: qué estás comparando
Una partnership describe una relación empresarial entre socios y, en materia tributaria, una clasificación fiscal. Por su parte, S Corporation identifica una elección de tributación federal disponible para determinadas entidades. Por eso, comparar ambas exige revisar tanto la organización legal como el tratamiento de sus ingresos.
La protección de los propietarios depende de la forma jurídica y de la legislación aplicable. En cambio, la elección fiscal determina cómo la empresa declara sus resultados. Confundir estos dos planos puede llevarte a pensar que cualquier partnership deja expuesto el patrimonio personal o que elegir S elimina toda responsabilidad. Ninguna afirmación sirve como regla general.
También debes distinguir entre una corporación y una LLC. Una LLC elegible puede tributar como S Corporation sin convertirse por ello en una corporación bajo la ley estatal. Si estás valorando esa alternativa, consulta nuestra comparación de S Corp y LLC.
Qué significa operar como partnership
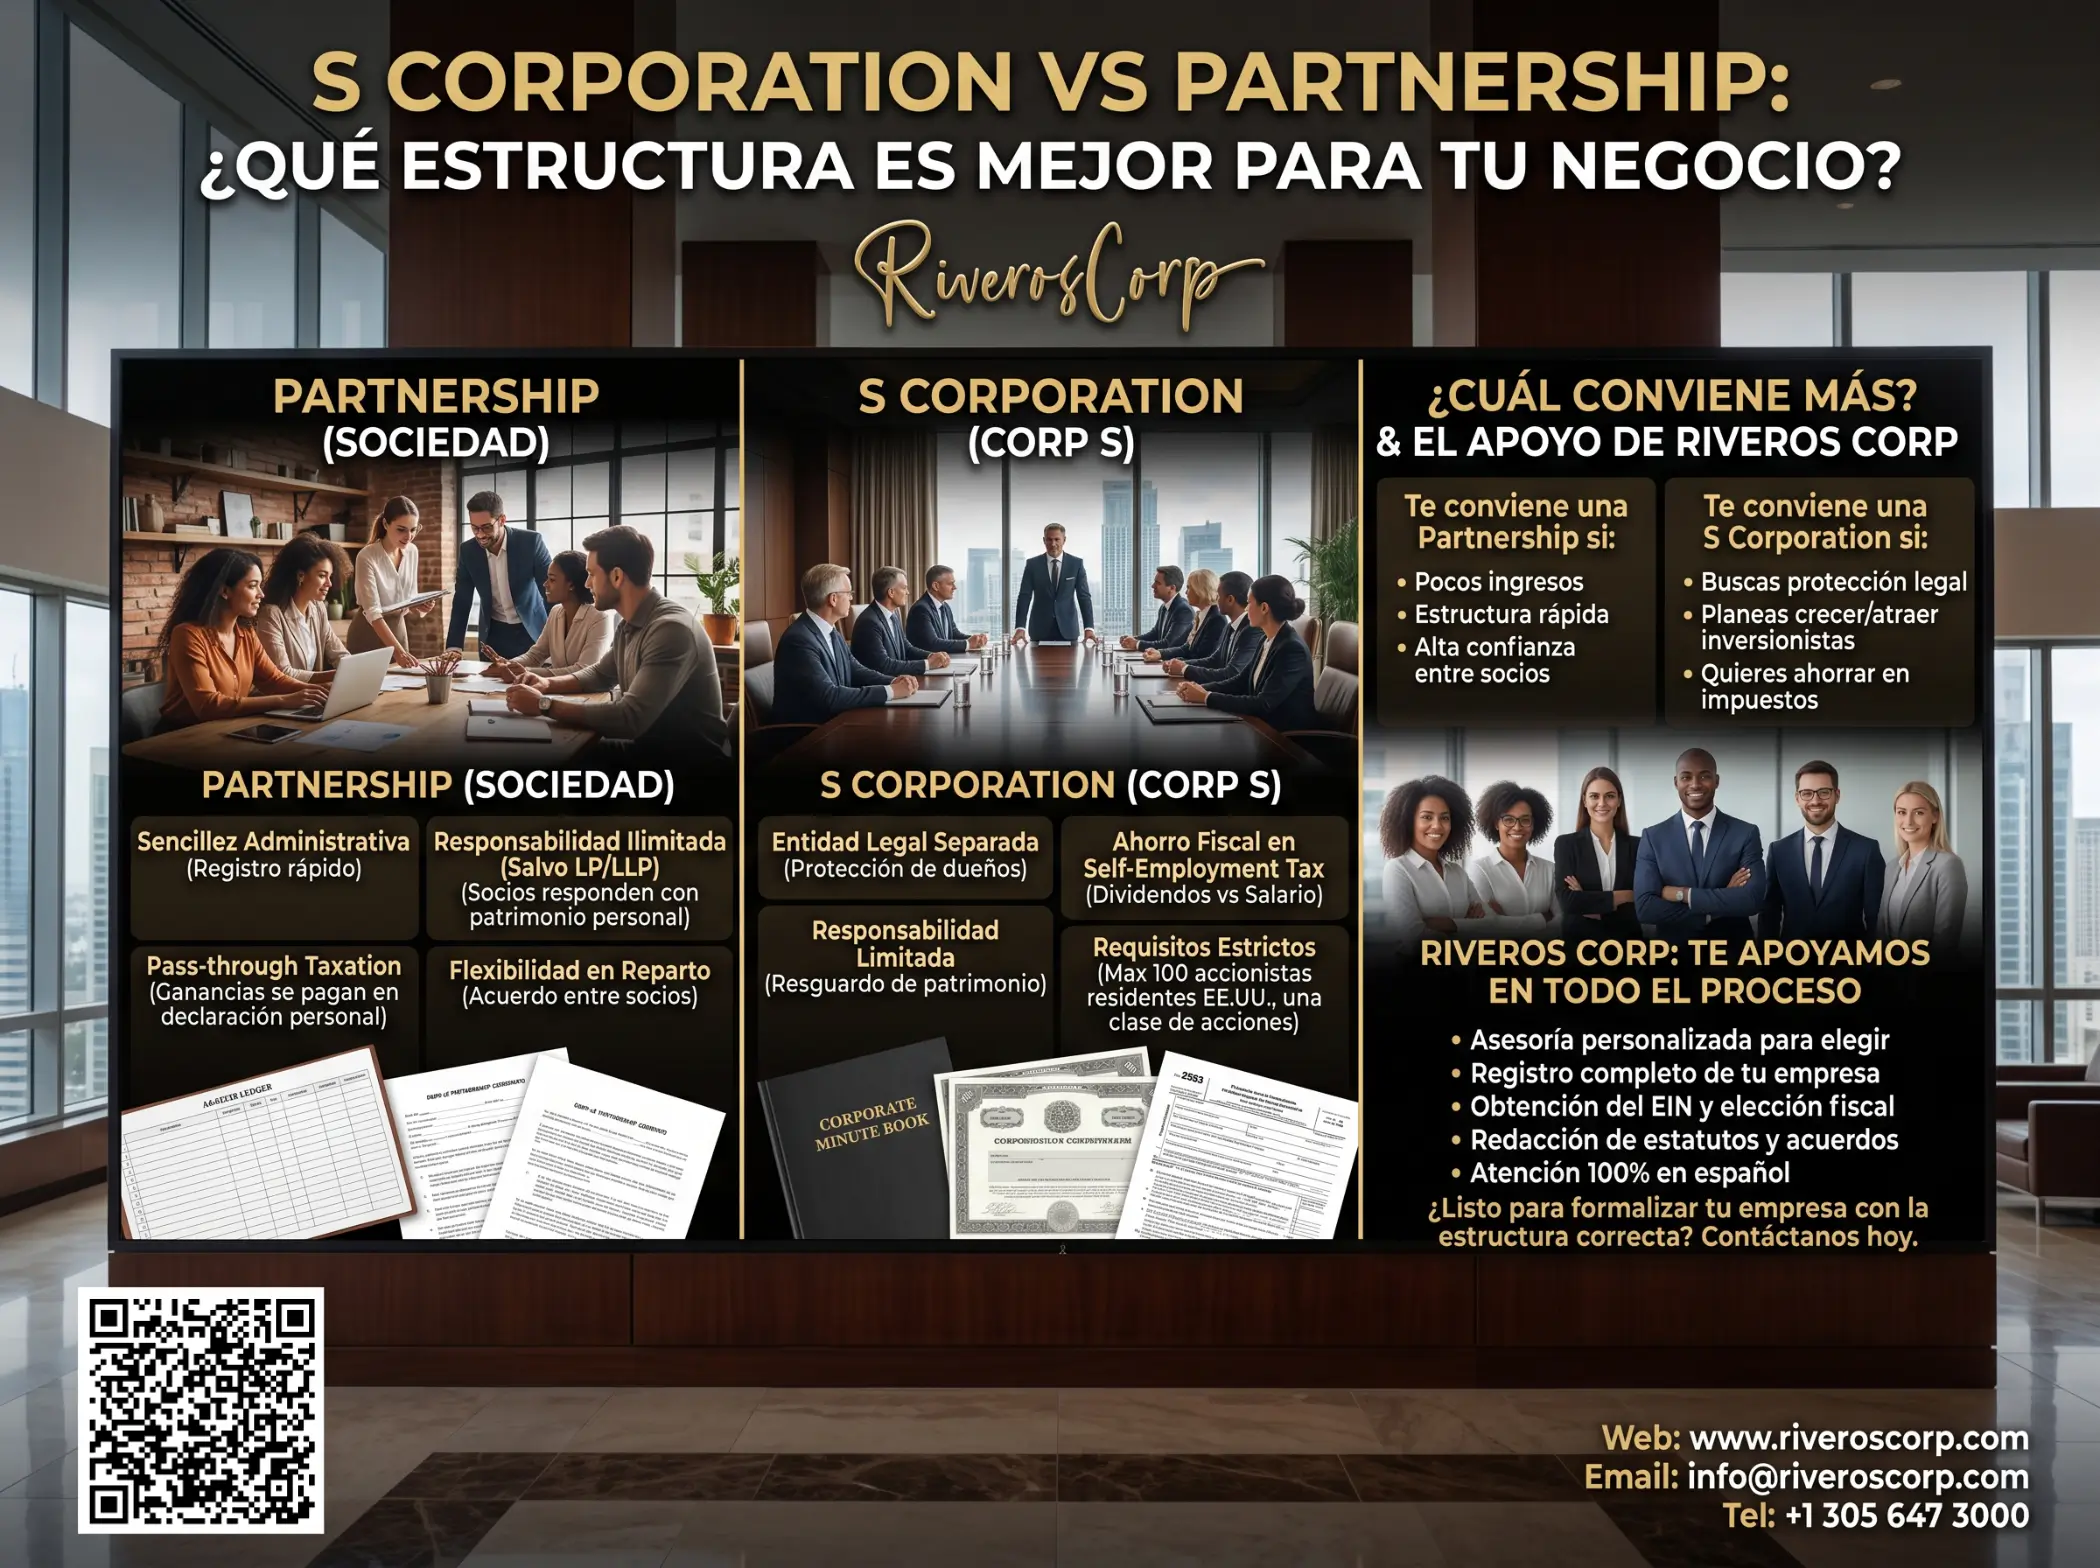
En términos generales, una partnership reúne a dos o más personas que desarrollan un negocio y comparten sus resultados. Los socios deben acordar sus aportaciones, funciones y derechos. Sin embargo, la palabra partnership no permite saber por sí sola qué protección tiene cada participante.
General partnership, LP y LLP
En una general partnership, los socios pueden responder personalmente por obligaciones del negocio conforme a la ley estatal. Por eso, la sencillez de esta estructura merece una revisión cuidadosa. Un acuerdo entre los socios organiza su relación, pero no elimina automáticamente los derechos de terceros.
Una limited partnership, o LP, distingue entre socios generales y limitados. Sus funciones y su responsabilidad dependen de las normas aplicables. Por su parte, una limited liability partnership, o LLP, puede ofrecer protección frente a determinadas obligaciones. No obstante, su alcance y disponibilidad varían por estado y actividad.
Una LLC con varios miembros también puede tributar como partnership. En ese caso, no debe confundirse la clasificación fiscal con una general partnership. La revisión debe partir de los documentos de la empresa y de la legislación que regula su forma jurídica.
Qué exige la elección S Corporation
La elección S permite que una entidad elegible traslade determinados resultados fiscales a sus accionistas. Estos los reflejan en sus declaraciones. Aunque suele evitar la doble imposición federal asociada a una C Corporation, existen excepciones y obligaciones que deben revisarse por separado.
Entre los requisitos generales figuran el límite de 100 accionistas y una sola clase de acciones. Además, la entidad debe admitir únicamente propietarios elegibles. El IRS contempla personas físicas, ciertos fideicomisos y sucesiones. Por tanto, no es correcto afirmar que todos los accionistas tienen que ser personas físicas.
Los extranjeros no residentes no pueden ser accionistas directos de una S Corporation. La nacionalidad extranjera, por sí sola, no resuelve la cuestión: es necesario determinar la condición fiscal correspondiente. Antes de incorporar un propietario o transferir participaciones, conviene revisar si la operación afecta la elegibilidad.
La elección requiere cumplir las condiciones federales y presentar la documentación correspondiente. Además, la empresa conserva las obligaciones propias de su entidad legal. Puedes ampliar esta distinción en el artículo sobre qué es una S Corporation.
S Corporation vs Partnership: impuestos y retribución
Ambas alternativas suelen trasladar resultados a sus propietarios, pero eso no significa que funcionen igual ni que carezcan de obligaciones tributarias. La empresa debe cumplir sus declaraciones y cada propietario debe revisar su situación. Además, el tratamiento estatal puede diferir del federal.
Trabajo de los socios y distribuciones
En una partnership, el impuesto sobre el trabajo por cuenta propia depende del tipo de ingreso y de la situación del socio. No basta con llamarlo inversor pasivo o socio limitado para resolver su tratamiento. Por eso, conviene analizar qué funciones desempeña y cómo participa en el negocio.
En una S Corporation, un accionista que trabaja para la empresa puede tener obligaciones de nómina. La remuneración por sus servicios debe ser razonable. Las distribuciones que no constituyen salario tienen un tratamiento distinto, pero no pueden utilizarse para sustituir indebidamente esa remuneración.
El IRS puede reclasificar pagos cuando corresponden a servicios y la empresa no los trata correctamente. En consecuencia, una posible ventaja fiscal exige revisar la operación real. Elegir S sin organizar la nómina ni documentar las funciones del propietario puede crear problemas posteriores.
S Corporation vs Partnership: reparto de ganancias
La partnership ofrece flexibilidad para acordar la participación de los socios en los resultados. Sin embargo, esa flexibilidad está sujeta a reglas tributarias. Un porcentaje escrito en el acuerdo no convierte automáticamente cualquier reparto en válido para fines fiscales.
En una S Corporation, la asignación de resultados responde a la participación accionaria y a las reglas del régimen. Además, los derechos económicos deben respetar el requisito de una sola clase de acciones. Por eso, los acuerdos que conceden preferencias a determinados inversores requieren especial atención.
Si un socio aporta trabajo y otro aporta capital, esa diferencia debe quedar clara desde el principio. También conviene distinguir la retribución por servicios de los derechos sobre las ganancias. Así se evita que cada participante interprete de forma distinta el acuerdo o los pagos que recibe.
S Corporation vs Partnership: responsabilidad y formalidades
La comparación S Corporation vs Partnership también debe considerar las obligaciones frente a clientes, proveedores y otros terceros. La protección patrimonial depende de la entidad y de los hechos. No debe presentarse como una garantía absoluta frente a cualquier deuda o reclamación.
Las formalidades corporativas, como actas o acuerdos internos, corresponden a la forma jurídica que tenga la empresa. Por tanto, no todas las entidades que tributan como S Corporation deben organizarse exactamente igual. Una LLC conserva sus reglas de gobierno, aunque cambie su tratamiento fiscal.
Por otra parte, una partnership necesita orden documental aunque su organización resulte menos formal en ciertos aspectos. Conviene definir quién decide, quién representa al negocio y qué sucede cuando surge un desacuerdo. La confianza entre socios facilita el trabajo, pero no sustituye unas reglas comprensibles.
También importa mantener coherencia entre lo acordado y lo que ocurre en la práctica. Si las funciones o participaciones cambian, la documentación debe reflejarlo. Esa revisión ayuda a detectar diferencias antes de que compliquen una operación o la relación entre los propietarios.
S Corporation vs Partnership: factores para decidir
Dos negocios con actividades parecidas pueden necesitar estructuras distintas. Por ejemplo, uno puede tener propietarios elegibles para S y otro incluir una sociedad extranjera. Además, sus expectativas de inversión o sus acuerdos económicos pueden ser diferentes.
Propietarios, crecimiento y estado de operación
Si planeas incorporar inversores, revisa su identidad y los derechos que esperarán recibir. Una S Corporation tiene restricciones de propietarios y de acciones. Por eso, no debe recomendarse como la opción que siempre facilita la inversión. La estructura adecuada debe admitir el crecimiento previsto.
El estado también influye en las obligaciones de la empresa. Constituirla en una jurisdicción no resuelve todas las exigencias de operar en otra. Asimismo, el tratamiento tributario estatal puede cambiar la comparación. La revisión debe considerar dónde se desarrolla realmente la actividad.
Finalmente, hay que evaluar la capacidad de mantener la administración del negocio. Una elección que parece conveniente sobre el papel puede exigir una organización que todavía no existe. Conviene identificar esas responsabilidades antes de asumirlas y asignar quién se encargará de cada una.
Errores al elegir entre S Corporation y Partnership
Uno de los errores más serios consiste en recomendar S sin comprobar la elegibilidad de todos los propietarios. También puede ocurrir después de constituir la empresa, cuando entra un nuevo socio. Por eso, las modificaciones de propiedad merecen la misma atención que la decisión inicial.
Otro error es prometer un ahorro fiscal automático. La comparación requiere considerar las funciones de los propietarios, la remuneración y las obligaciones de la entidad. Además, las distribuciones no permiten ignorar los pagos que realmente corresponden al trabajo realizado.
También resulta arriesgado elegir una general partnership solo porque los socios se conocen. Si no aclaran sus responsabilidades y reglas de salida, un desacuerdo puede afectar la continuidad del negocio. En cambio, un acuerdo bien definido permite saber qué se espera de cada participante.
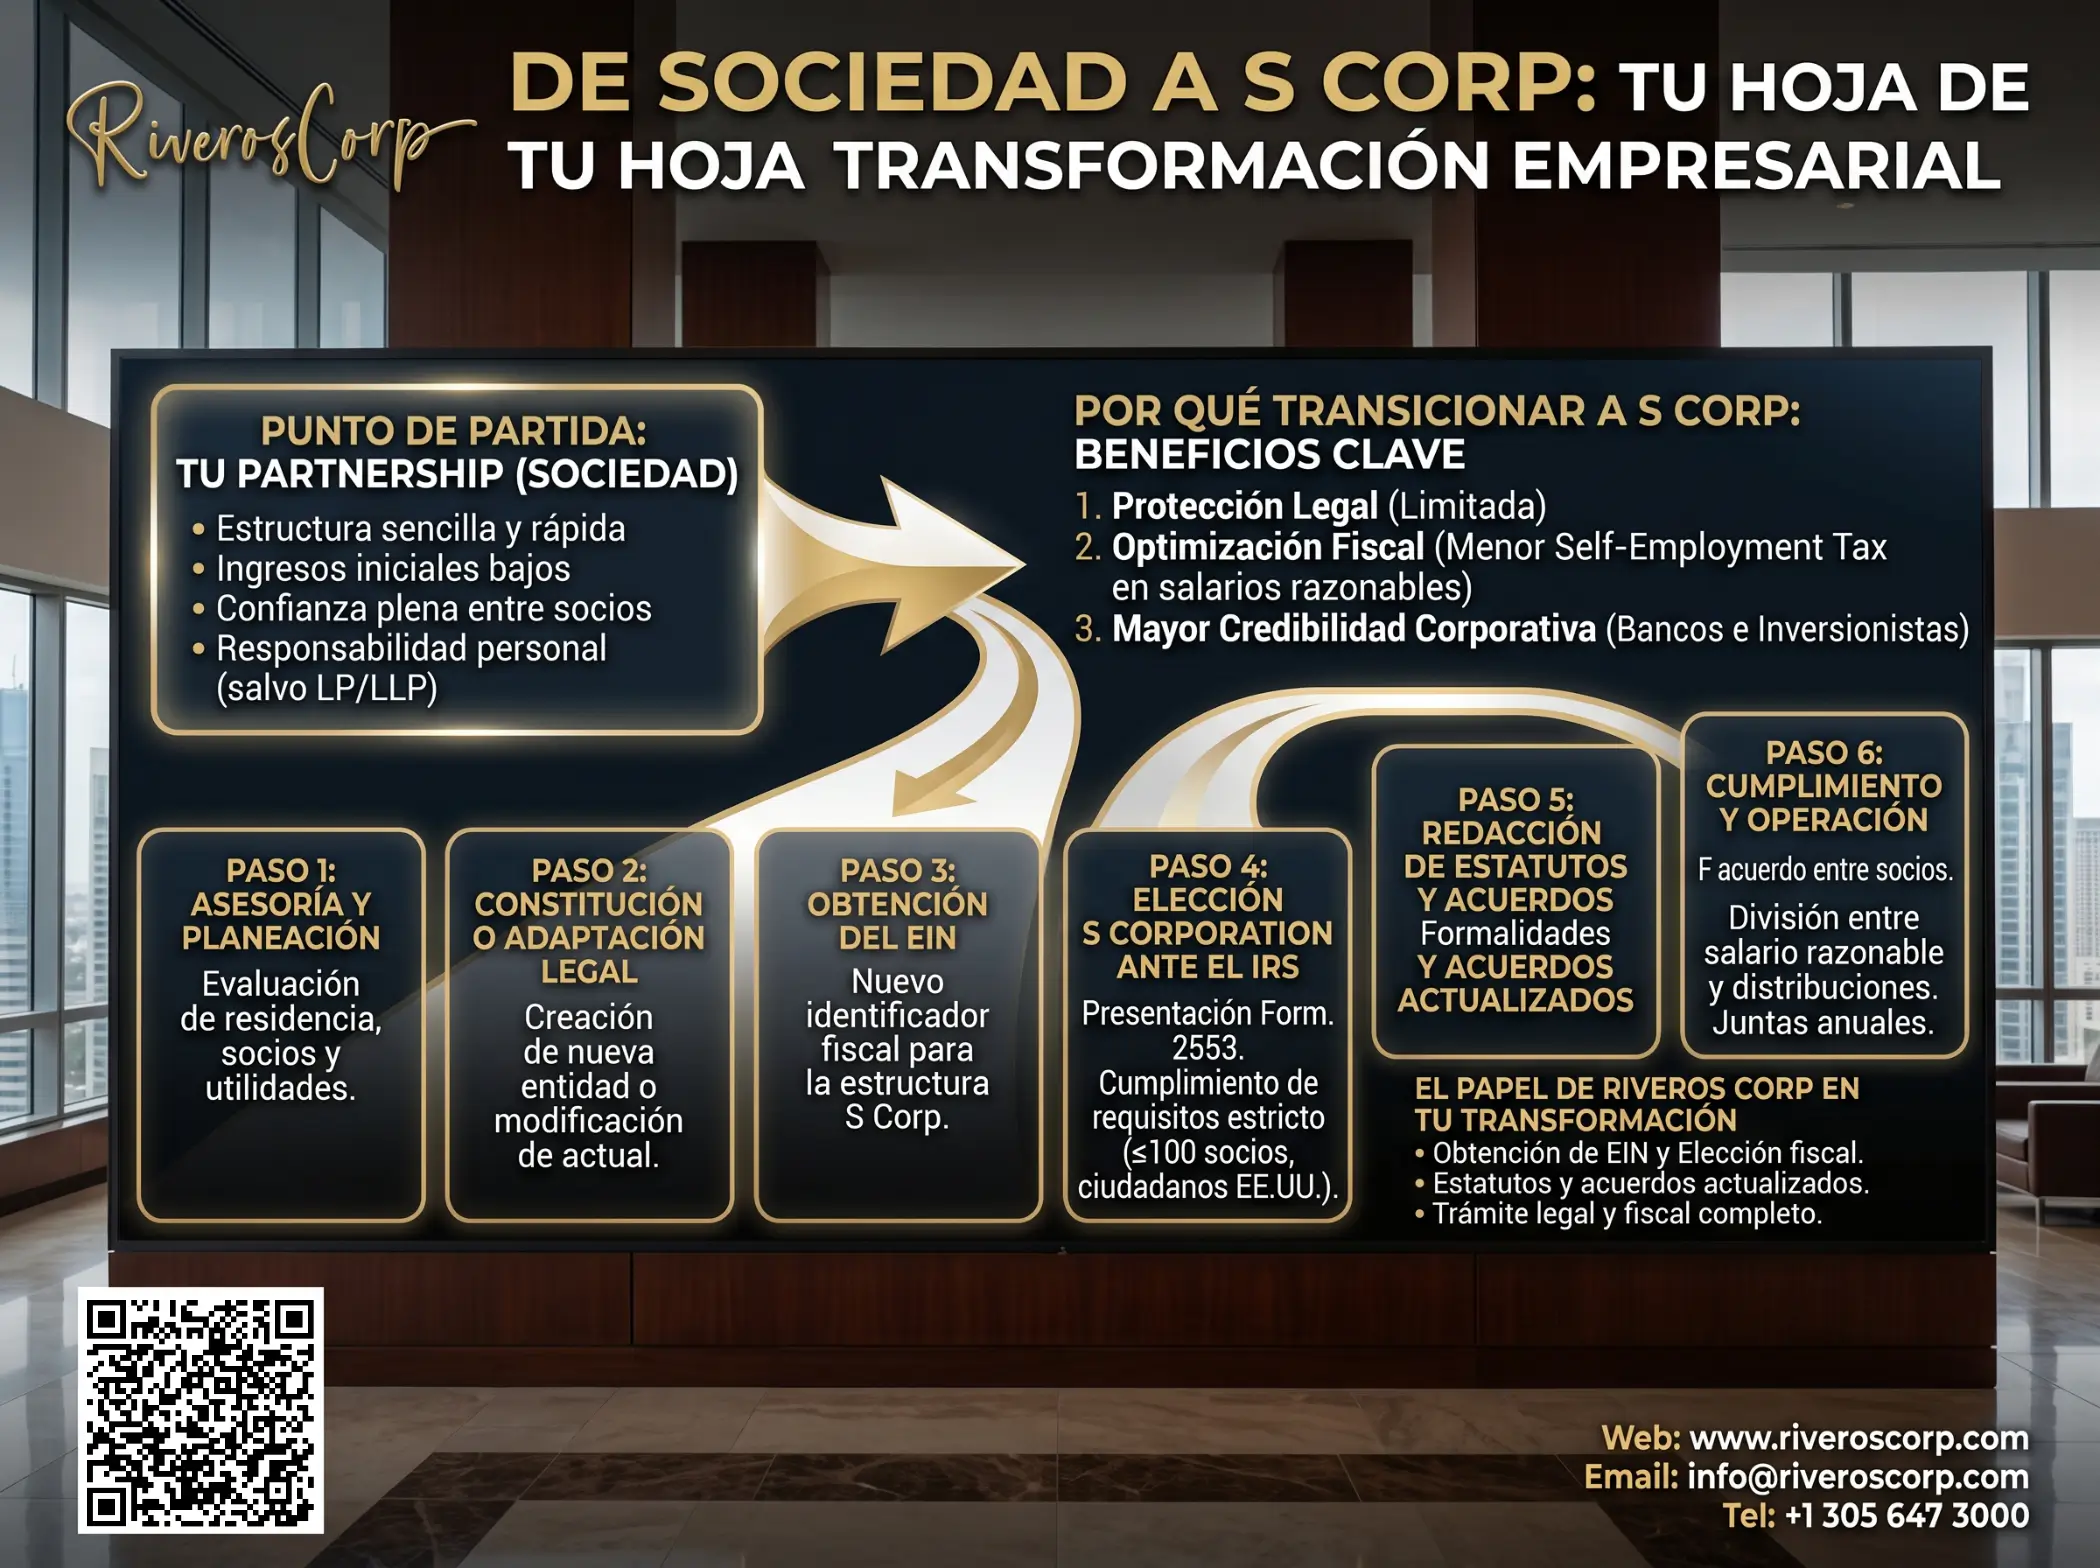
Por último, cambiar de estructura sin revisar sus efectos puede generar obligaciones inesperadas. Una conversión legal y una elección fiscal son actuaciones diferentes. Antes de avanzar, deben evaluarse los documentos existentes y las consecuencias para la empresa y sus propietarios.
Cómo te acompaña Riveros Corp
En Riveros Corp revisamos la información de tu proyecto para orientar su formalización. El análisis parte de los propietarios, la actividad y los objetivos del negocio. Así podemos identificar qué documentación necesita atención y qué cuestiones deben resolverse antes del registro.
Cuando ya existe una empresa, también importa conocer su forma jurídica y su tratamiento fiscal actual. Por eso, comenzar con los documentos vigentes ayuda a evitar decisiones basadas en un nombre comercial o en una descripción incompleta. El alcance del acompañamiento se define según el caso.
Si la comparación S Corporation vs Partnership plantea cuestiones fiscales o jurídicas específicas, estas requieren la evaluación profesional correspondiente. Ninguna denominación permite asegurar un resultado por adelantado. Nuestro acompañamiento se centra en la preparación y coordinación del proceso, con información clara sobre los aspectos pendientes.
Para conversar sobre tu empresa, puedes escribir a Riveros Corp por WhatsApp o llamar al +1 305 647 3000. Indica si se trata de un negocio nuevo o de una entidad existente y qué duda necesitas resolver.
Preguntas frecuentes sobre S Corporation vs Partnership
¿Cuál es la diferencia principal entre ambas?
La S Corporation es una elección fiscal con requisitos específicos. La partnership puede describir una forma de organización o una clasificación tributaria. Ambas suelen trasladar resultados a sus propietarios, pero difieren en elegibilidad, retribución y reparto. Además, la responsabilidad depende de la entidad legal y de la ley aplicable.
¿Un extranjero no residente puede ser accionista de una S Corporation?
No puede ser accionista directo. Sin embargo, no toda persona de nacionalidad extranjera es un extranjero no residente para fines fiscales. Es necesario revisar su condición antes de decidir. Una partnership u otra estructura puede admitir propietarios que no cumplen los requisitos de S.
¿La S Corporation siempre permite pagar menos impuestos?
No. El resultado depende de la actividad, los propietarios y su remuneración, entre otros factores. Además, la empresa debe cumplir las obligaciones de nómina que correspondan. Conviene evaluar la situación completa antes de atribuir una ventaja a la elección fiscal.
¿Puedo cambiar mi partnership más adelante?
Puede ser posible, pero la vía depende de la forma jurídica actual y de la estructura prevista. Una LLC que tributa como partnership no plantea necesariamente el mismo cambio que una general partnership. Por eso, primero deben revisarse la elegibilidad y las consecuencias jurídicas y fiscales.
¿Qué necesita Riveros Corp para revisar mi caso?
Explica quiénes participarán, qué actividad desarrollará el negocio y si ya existe una entidad. También indica tus objetivos y las dudas sobre la estructura actual. A partir de esa información, Riveros Corp puede definir contigo el alcance de la revisión y la documentación necesaria.
Alcance de esta información
La información contenida en esta publicación se proporciona únicamente con fines informativos generales y no constituye asesoría legal. La lectura o uso de este contenido no establece ni pretende establecer una relación abogado-cliente. Ningún lector o usuario debe actuar ni abstenerse de actuar basándose en la información aquí presentada sin antes consultar con un abogado debidamente autorizado para ejercer en su jurisdicción.